这几天准备买房的朋友,估计朋友圈和社交媒体都被一条消息刷屏了:
——“房贷补贴可能真的要来了!”
网上流传得很像那么回事,说是10月会出台新的住房贷款支持政策。一些首套房,在加上各种优惠政策之后,实际所支付的利息可能就会直接进入“2字头”。
眼看只剩下最后一天的时间了,很多本来打算签约的购房者也开始迟疑起来:万一晚买几天,房贷真能便宜一大截呢?
但对于这件事,我劝大家先别太激动,咱们理清几个底层逻辑。
01、贴息不等于降息,别把传闻当执行文件
首先要说明的是,到目前为止网上传播的各种关于“全国统一贴息”、“最高补贴100个基点”、“10月1日全面实施”的具体版本,在正式官方文件公布之前只能看作是:坊间传闻。
最主要是,很多人把这两个概念弄错了,“房贷进入2时代”与银行直接把你的贷款利率降到2%是完全不同的事情。
我们来算一笔账:
如果你向银行贷款了100万,期限为30年,并且选择的是等额本息的方式去偿还的话,在按照3%的年利率来计算的情况下,每月需要支付的金额大约是4216元.
而如果是用2%的年利率来进行估算的话,那么每月要还的钱就会少一些,大概在3696元左右。
一个月之内就多出了520元,一年下来就可以节省6000多元。如果贷款200万的话,差额就会加倍,一年下来有上万元。
这就是为什么人们会如此在意“贴息”的原因。
现在普通的家庭买房子,最缺少的是每月源源不断的资金,并不是几百几千块钱的首付款。一个月可以少还一千块钱,孩子的学费、物业费、水电煤气费等等就可以全部解决。
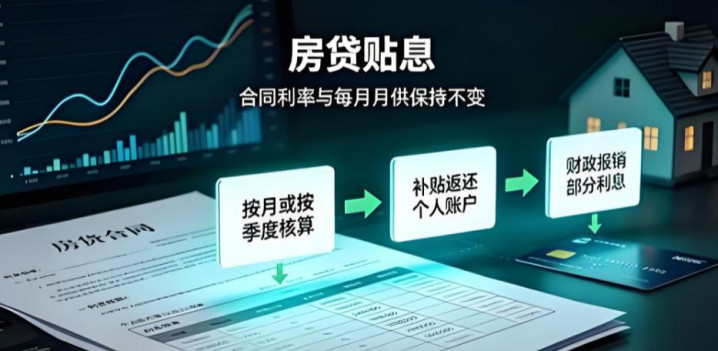
但是贴息的实际逻辑就是:银行仍然按照合同约定的利率来计算利息,只是中间少掉的部分利息费用,由财政或者特定政策资金来补贴一部分。
所以,到底是在月供里直接扣除、还是事后返还?能补1年、3年还是5年?这些都是要等到正式文件出来之后才知道。不能一听到“2%”,就认为以后30年的房贷都是这个水平。
02、为什么是“贴息”?金融与财政配合的新思路
那么大家就会好奇了,为什么现在对“贴息”呼声越来越大呢?
因为这条路大家都很熟悉,在之前的很多城市都已开始实行购房补贴、卖旧买新的政策。
另外从宏观的角度来看,贴息具有一个非常实际的好处,即它可以减轻购房者的负担,并且可以缓解银行的息差压力。
这几年来银行面临的压力也很大。
房贷利率不断下降,但是银行吸收存款本身就有一定的成本。如果只让银行一方继续大幅度让利的话,净息差将会受到更大的冲击。
而贴息则可以作为一种新的途径来解决这个问题:银行不需要把合同利率压得过低,购房者所支付的实际利息也会减少一些,两者之间的差距可以用财政资金来弥补。
这就意味着今后稳定房地产市场的手段,已经由单一依靠央行降息发展到了财政和金融双管齐下的局面。
03、如果政策落地,一定要看清这五细节
当然,要在全国范围内大规模推行贴息政策,还存在很多实际的问题需要去解决:
第一,资金谁来出?
一个城市补贴几千户,跟全国几百万户一起补贴,就是两个数量级。所以即使要推行的话,也大概率是中央定方向、地方出细则,并不会做到全国一锅煮。
第二,到底补贴谁?
购买第一套住房可以得到补贴吗?二手房也包括在内吗?卖掉旧的东西去买新的来改善家庭生活可以不可以?最重要的是,已经有好几年房贷历史的老用户是否可以享受到优惠呢?
第三,到底补贴几年?
这才是最重要的。贴息50个基点补五年,与贴息一百个基点只补一年相比,对于一个家庭来说,两者之间的差异是巨大的。
因此,在正式文件出台之后,大家不要只看大标题,而应该注意以下五个方面:补多少、补多久、有没有上限、新房和二手房如何划分、存量房贷款是否包括在内。
04、别为了拿补贴,买错了房子
最后我要提醒一下打算买房子的朋友:不要因为节省了1%的利息,而忽略了房子本身的品质。
一套价值200万元的房子,如果选择错了板块或者户型,那么价格下跌5%,也就是损失了10万元。但是即使少补贴一点利息,短期之内节省下来的资金也不能和房价的涨跌相比。
不能为了得到几万元的利息,就买一个地理位置不好、配套设施不全、以后很难变现的房子;也不能因为银行贷款利率下降了,就把原本150万的预算强行提高到200万。
虽然利率很低,但是本金还是要归还的。
在入场之前,可以先问问自己三个问题:
如果没有这个补贴的话,我现在每个月要还的房贷我能承受吗?
如果补贴到期之后没有了,那么之后的还款我能承受得住吗?
如果我家的收入一下子减少了百分之二十的话,我将会怎样呢?
把这三条账算清楚了,贴息才算是真正的福利;如果算不清楚的话,那么它就有可能会成为你背负更多债务的诱饵。
写在最后:
这几天大家还是要继续关注一下,但是不要被网上流传的“倒计时”给吓着了。
即使在10月有新政策出台的情况下,也值得我们关注的是房价是否会大涨,而刚需族是否敢入市、改善型购房者是否能把旧房子卖出、市场上的库存又能否顺利去化。
如今的房地产市场,已经不是通过一个利率数据,就可以带动全国房价上涨的时代了。人口流动、收入预期、房屋质量以及地理位置都是影响房价高低的主要因素。
房贷进入“2时代”固然令人期待,但对普通家庭来说,比少付一点利息更重要的,永远是买对房子。
蜀商证券提示:文章来自网络,不代表本站观点。