
这是破天荒的头一回
朋友们大家好!今天小界来和大家聊聊国家对买房这件事,过去有个默认规则:贷了款,利息自己扛。
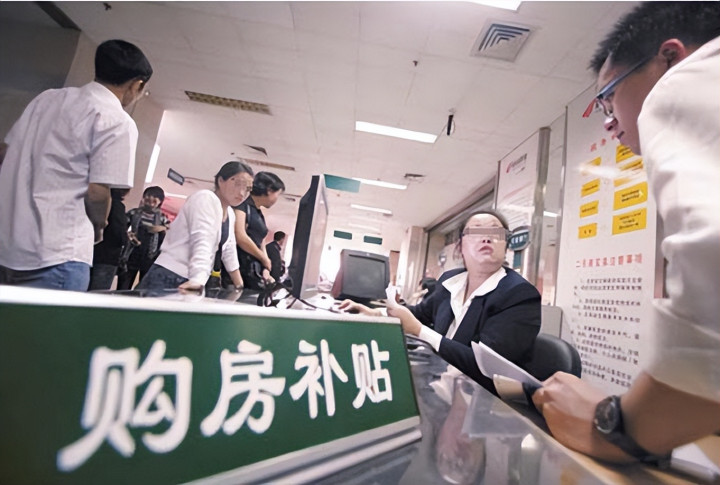
但从这个国庆开始,规则变了,只要买的是首套房,面积不超过120平方米,总价不超过150万元,贷款不超过100万元,国家每年替你出1%的利息,最长补贴5年。
说直白点,你负责买房,国家负责帮你的月供往下压。在我看来,这三个数字不是随手划的,而是一道道闸门。
面积圈定刚需,总价圈定普通,贷款额圈定自住,层层过滤后剩下的,恰好是政策想帮的那批普通人。如果你看到这里觉得“就这?”,那这盘棋,多半是看浅了。
先算一笔账。贷款100万元、30年期、利率3%左右,一年利息大约3万元,国家每年替你掏约1万元,相当于利率从3%砍到2%,5年下来累计最多省下接近5万元,按官方口径,贴息按贷款本金年化1个百分点、随余额逐月递减计算,“每年省1万”是简化后的上限值。
省得不算多,所以有网友调侃这是“礼轻情意重”,这话半是玩笑,半是实情。支持的人说,蚊子腿也是肉,对刚需家庭是每个月看得见的现金流。
质疑的人说,5年期满后月供压力照样弹回来,补贴只是把压力往后挪。我的判断是:5年期限恰恰说明政策走的是“阶段性托举”的路线,财政压力并不小,每一分钱都要花在刀刃上,能拿出这笔钱,已经非常不易。
更值得琢磨的,是这次贴息的“出身”。过去地方上搞过购房补贴、契税减免、人才购房优惠,都是地方财政自掏腰包的试水。
由中央财政直接给老百姓的房贷贴息,这是头一回,9月29日,财政部、央行、金融监管总局三部门联合印发《关于实施居民购房贷款贴息政策的通知》,贴息资金按中央90%、地方10%分担,大头在中央。
我认为,这个“第一次”的分量,比金额本身重要得多:它意味着住房问题,正式被摆上了中央财政的账本。钱多钱少是一回事,谁出钱、为什么出钱,是另一回事。
再看政策口径,条件写得很直白:首套房、120平方米以下、150万元以内,且必须是新发放的商业贷款,存量置换不在其中,精准锁定刚需,不是普惠撒钱。
目标人群同样圈得很清楚:进城务工的新市民、刚毕业的大学生、普通工薪家庭,他们本就有购房需求,只是月供压得喘不过气,新政要做的,就是把压力降下来一点。
此外,三部门明确“应贴尽贴、资金总规模不设上限,预算已做充分安排,据实结算”,不像消费补贴那样要靠抢,操作上还实现“免申即享”,按月收息时自动扣除,不用跑手续。
在我看来,“不设上限”这四个字才是定心丸,“符合条件就应补尽补”,而不是发完即止。顺便提醒:政策实施期暂定1年,窗口期内新发放的贷款才能享受最长5年贴息。

那条差点被涨停潮淹没的PSL
如果只看贴息,很多人会觉得“就这?”,但9月29日傍晚,还有一条几乎被淹没的消息:央行宣布下调抵押补充贷款(PSL)利率0.25个百分点,一年期利率从1.75%降至1.5%。
按央行公布的口径,PSL不面向普通企业和购房者,而是专门给三家政策性银行,国开行、农发行、进出口银行,发放的长期低息贷款,历史上主要投向棚改、保障房和重大基建。
为什么说它才是真正的王炸?因为财政贴息是“发钱”,发的是当下的现金流,PSL是“开闸”,开的是整条链条的资金水源。
PSL全称抵押补充贷款,外界并不陌生。当年轰轰烈烈的棚改,靠的就是它,棚改退潮后,PSL沉寂了一段时间。
2022年9月至11月重启,三个月累计投放6300亿元用于保交楼和基建,2023年12月又单月净增3500亿元,市场普遍认为投向城中村改造、保障房等“三大工程”。
纵观历史,PSL每一次大规模投放,都对应着房地产或基建的一次关键转折。那这一次呢?注意,央行这次明牌扩围的方向,是水网、新型电网、算力网、新一代通信网、城市地下管网、物流网“六张网”建设。
至于“收购存量房做保障房”,市场上猜测很多,公告本身并没有点这句,在我看来,这恰恰说明政策在下一盘更大的棋。
既给房地产托底,又不把话说过满,降息先给收储松绑,明牌方向指向“六张网”基建,两条腿同时走。

钥匙其实已经递出
过去一年,高层在多个场合反复提及同一个词:收购存量商品房用作保障性住房。截至目前,全国已有60多个城市明确表态支持收购存量商品房,广州、深圳等一线城市已经落地。
广东省住建厅数据显示,广深佛珠4城已完成1377套存量房收购用作保障房,但整体推进速度一直不快,核心卡在钱上。
收储是“重资产、长周期”的生意,房子先买下来,靠租金和未来出售慢慢回笼。房子买下来容易,钱压在里面转不动才是难点。
收储为什么这么费钱?因为收储需要地方国企拿出真金白银,把开发商的库存商品房买下来转成保障房,可地方财政本就缺钱,这笔钱从哪来?
在我看来,这正是PSL存在的意义:它就像那把钥匙。PSL利率下调,意味着政策性银行借钱的成本更低,地方收储的资金成本也随之下降。
0.25个百分点听着不大,但收储是长期、大规模的资金占用:租金回报撑不起资金成本,账就算不过来,成本每降一分,账就多算得过来一分,所以在我看来,这次降息的真正受益者,不是买房的人,而是收储链条上的每一环。

政策从不雨露均沾
所以政策其实分成了两层,对普通人来说,财政贴息才是跟自己直接相关的部分,但决定楼市走向的,是PSL这条暗线。
一个有意思的对比是,大洋彼岸的美联储9月16日刚把利率上调25个基点至3.75%—4.00%,点阵图还显示12月可能再加一次,下一步怎么走还在拉扯。
我们这边却绕开全面降息,直接来了一次定向爆破,不撒胡椒面,专打要害,中指研究院按1%贴息口径算过一笔账。
假设2025年全国新房和二手房销售额约14万亿元、贷款比例约五成,增量贷款贴息金额约700亿元。
我的看法是,700亿的绝对体量谈不上惊天动地,但它的信号意义远大于金额本身,它告诉市场:中央财政愿意为刚需购房者的月供“背书”,这比任何口号都实在。
信号有多强?看市场反应:9月29日,地产股掀起涨停潮,万科A、信达地产、华发股份、滨江集团、深物业A、华联控股集体封板,Wind房地产精选指数大涨4.97%。
但时序要说清楚:A股15点收盘时,贴息通知和PSL公告都还没全文公布,当天点燃行情的,是9月28日国常会“推出一批务实管用的增量政策、研究出台稳定房地产市场”的定调,加上京沪相继落地的细则。
说白了,市场在“抢跑”,先买预期,等政策兑现。为什么敢抢跑?在我看来,筹码干净是关键,据基金定期报告口径,2026年二季度末公募基金持有地产股仓位只剩0。31%,创近十年新低。
能卖的早就卖完了,卖无可卖,场外稍有利好,一点火星就能点着,但就在地产股集体涨停的时候,有个家伙却挨了一闷棍,贝壳。
挨打要分市场看:美股贝壳9月29日收跌2.06%,港股贝壳—W虽然收涨1.18%,但盘面上的空头已经明牌,当日港股沽空数据显示,贝壳—W沽空成交占比高达40.79%,与恒基地产、信和置业一同霸占行业前三,沽空金额2.42亿港元。
超过四成的成交在押注下跌,这不是市场分歧,而是有资金铁了心要往下砸。为什么资金这么看空它?因为贴息政策写得明明白白:只针对新发放贷款,存量置换不算。
而贝壳的命根子,恰恰是二手房交易,更扎心的是,政策锁定的120平方米以下、150万元以内的首套刚需房,和贝壳的主场几乎错开。
它的优势区域在一二线城市,那里的房子动辄三四百万起步,根本够不着补贴门槛。在我看来,这轮政策与贝壳的错位是结构性的。
政策鼓励的是“新上车”的增量买家,贝壳赚的却是“换手”的存量佣金,一个是帮人上车,一个是靠人换车,方向天然相反。
A股的地产板块向来炒的是政策预期,预期一来就涨,可贝壳的问题是,它的基本面兑现不了这份预期,政策红利它吃不到,利空却实打实落在它身上,自然而然就成了这轮新政的最大输家。
而我更想说的是另一层:贝壳的遭遇,恰恰把这轮政策的底色照了出来,它不是雨露均沾的普惠,而是定向操作。
有人被托住,就有人被绕开,看懂这一点,才算真正读懂了国庆前这盘棋。至于楼市的底,补贴解决的是月供,政策解决的是预期,最终撑起它的,还得是大家对未来收入的信心。
蜀商证券提示:文章来自网络,不代表本站观点。