朋友们大家好!今天小界来和大家聊聊国家贴息还房贷的话题!国家直接掏钱,帮你还房贷利息。这是中国房地产三十多年来的头一回。
财政部、中国人民银行、金融监管总局9月29日联合印发《关于实施居民购房贷款贴息政策的通知》,10月1日起正式实施。
符合条件的首套房购房者,每年可享中央财政1个百分点的利息补贴,最长5年,单户贴息贷款上限100万元,实施期暂定一年。资金大头由中央财政出——中央承担90%,地方承担10%。
这行当我看了十几年,过去反复劝普通人购房要谨慎。但看到这份通知,我必须承认,它把我看愣了:不是政策坏,是它“新”得超出想象,新在中央财政直接下场,这在中国楼市历史上没有先例。这笔账,得拆开算。

这扇门,国家用尺子量过
先看门槛,三个数字卡得死死的:建筑面积不超过120平方米,总价不超过150万元,贴息贷款上限100万元,必须是首套住房,新房、二手房都算数。
两个附加条件也得说清:用新贷款置换存量贷款的不在范围内,公积金贷款和购买保障性住房的群体另有支持、不叠加享受。
拿数字说话,一套130万元的房子,贷款100万元,按当前首套房实际执行利率3%测算(5年期以上LPR为3.5%,多数城市在LPR基础上减30~50个基点),原月供约4216元。
1个点的贴息按贷款本金计算,每月相当于少还约833元,实际月供降到约3382元,5年贴息期算满,累计补贴接近5万元,这正是央行测算的口径:一笔100万元房贷,贴息最多可帮借款人累计减少付息近5万元。
在我看来,这套限制条件不是拍脑袋定的,是拿尺子量出来的。120平方米、150万元,基本把一二线城市核心板块全部划了出去,那里随便一套房就超线,政策真正要覆盖的,是三四线城市,以及一二线城市的远郊板块和近郊老破小。
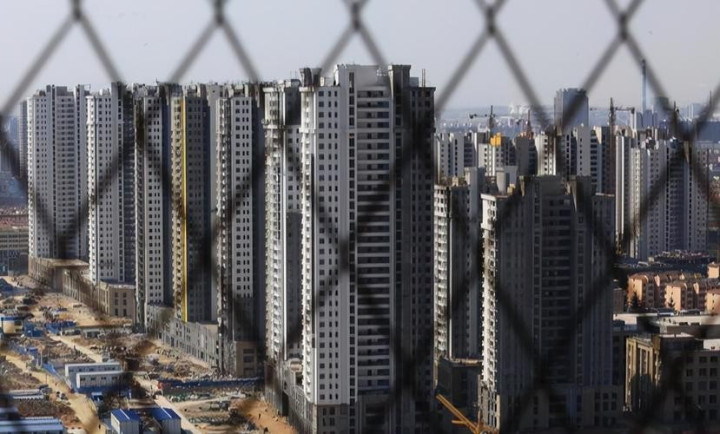
为什么敢把门槛卡这么死?底气在价格。国家统计局70城二手房价格指数测算显示,绝大多数三四线城市相较2021年历史峰值普遍回撤25%~35%,价格实质跌回2016年前后。
即便在一二线城市,除极少数核心地段外,非核心板块次新房的回调幅度普遍达35%~45%,同样抹平了2016年以来的全部涨幅。泡沫挤到这个程度,政策才敢进场。
受益面有多大?据监测机构数据,2026年1至8月,重点17城二手房成交中同时满足面积、总价条件的约占53%,重庆、武汉、佛山覆盖率超七成,广州、成都、长沙、西安等城市在五成到近七成之间。
政策瞄准的,就是月收入5000~8000元、到手4000~6000元的打工人,以及收入8000至1.2万元的双职工无房家庭,对他们来说,每月省下800多元,基本覆盖全家一个月的水、电、燃气、物业费,还能剩点买菜钱。
有人嫌这补贴太小气,一年不到一万块。我倒觉得,克制的政策才是真政策。越是精准滴灌,越说明国家心里那本账,比谁都清楚。

月供和房租,第一次站上同一条线
更妙的在后头,1个点的贴息,把实际商贷利率压到2%左右——已经持平、甚至略低于不少老破小的租金回报率。借贷成本与租金回报率之间,出现了历史性倒挂。
举个例子。一套总价130万元的成熟地段老破小,几年前高点时可能卖到近200万元,如今跌去小半,但配套还在,月租金依然有3500元左右。买下来吃满贴息,前5年月供只要3200多元,月供比房租还便宜。
在我看来,这是全篇最关键的一招:它让“买”和“租”这两本账,第一次趋平。有购房能力、还在租房观望的人,真该重新算一笔账,月供跟房租相差无几,而房租交了就交了,房子始终是房东的,30年房贷还完,房子就是自己的。
这里多说一句“租售比”,在海外成熟市场的估值体系里,租售比从来都是衡量房产价值的核心标尺,只是过去20年房价涨得太凶,租金永远追不上房价,这把尺子才被长期边缘化。如今楼市进入存量时代,它该重新拿起来了。
至于怎么申请,记住一句话:不用跑财政局、住建局,也不用在App里提交任何材料。财政先把贴息资金拨给各家经办银行,银行每月收房贷时直接扣减利息,“免申即享”,已经在广东等地落地。
你唯一要做的,是签房贷借款合同时同步授权银行代办。任何号称能帮你申领补贴的,都是骗子,不过,账算到这儿,有人要问:政策这么好,是不是闭眼冲?别急,最精彩的部分才刚开始。

怕当接盘侠?账不是这么算的
网上有句流传很广的话:你贪图一年几千块的贴息,人家图的是你100万元本金和30年"卖身契",这是在引诱老实人接盘。
这种情绪可以理解,但我不认,大家嫌政策给得少,是因为潜意识里认定房价还会无底线下跌,几万块补贴,在几十万资产缩水的风险面前,确实显得杯水车薪。
可这个逻辑本身站不住:几年前楼市最狂热时,房贷利率普遍高达5.8%甚至6.2%,同样贷款100万元,月供超过6100元,大家抢得头破血流,谁嫌过贵?如今实际利率3%出头,加上贴息后月供降到3382元,反倒没人敢买了。
在我看来,真正的接盘侠,是2021年顶着6%利率冲进场的人,而真正的便宜,恰恰是大家都看衰、房价筑底、利率极低、国家还给补贴的时候。
只要你的工作岗位还在这个城市,未来还要长期发展,眼下的账是算得过来的。当然,一旦资金大量涌入导致市场过热,国家必然再上严控,窗口期不会一直开着。
说到这儿,也得泼一盆冷水,已经有人在盘算:月租都开始高于月供了,多搞几套收租,胜率极高。首套认定确实由地方执行,认房不认贷、按区核查、挂牌出售核减、纳入保租房核减这些通道也确实存在。
但政策对准的是真实居住需求。钻空子的人要想清楚:一旦被认定不符合条件,贴息会被追回,还可能背上骗补的信用污点。
为了一年几千块的补贴搭上征信记录,这笔账,怎么算都不划算。市场意识强的人会率先行动,但只要不引发过热炒作,国家大概率睁一只眼闭一只眼,可“默许”从来不等于“邀请”。

为什么偏偏是现在?国家在下一盘什么棋
最后回答两个问题:为什么选这个时间点?会不会把楼市又炒热?先看必要性。前期果断去杠杆,把房地产市场推向健康轨道,挤掉投机水分是必然代价。
但如今市场对楼市的悲观,已经过度了。看一组国际对比——按各国统计部门数据测算,2021年以来美国实际GDP累计增长约一成三,全国房价涨幅普遍在三四成。
日本实际GDP累计增长约半成,主要城市房价持续走高,韩国实际GDP累计增长约一成,房价高位回落后整体小幅下跌。
反观中国,同期实际GDP累计增长约两成三,70城房价却整体回撤两成五以上,经济在涨、房价在跌,这把剪刀差大到不能再叫“市场理性”。
在我看来,国家这时候出手,是在为一个更大的系统止血。房地产从来不是单纯的住宅开发,而是一个巨型实业流通体系加金融循环系统:企业挣钱发工资,员工拿工资买房、申请房贷。
银行批贷,房企回笼现金流,再去拿地,政府收土地出让金,小部分征地补偿,大部分搞基建,基建又带动工程勘察、工程机械、上游建材、化工、建筑施工,以及后期的家电、装修、物业维修。
这些公司挣了钱再发工资,大家再去买房还贷。根据行业公开测算,房地产业与建筑业合计吸纳超7000万从业人员,增加值占GDP比重合计约13%。
在城镇就业口径下,约每七八个城镇岗位,就有一个直接或间接挂在这条产业链上,链条收缩,大家收入减少,内需就是无源之水。
此前地方也出过各种购房补贴想稳住楼市,但土地出让金大幅缩水,地方财力吃紧,补贴能不能及时兑付都是问号,部分地区已出现兑付迟滞。
中央这次直接下场,以承担90%资金、全国统一规则的方式推进,等于用最高主权信用给终端市场托底。按当前约3%的首套利率水平,1个点的贴息相当于把利率优惠掉三分之一。
有外资投行折算后认为,这笔贴息等效于为一笔30年期100万元房贷降低约30个基点利率。在这份通知落地前,市场对"中央财政直接下场“普遍持观望态度,多数测算停留在”等效降息几十个基点的量级,如今1个点直接落到明处。
在我看来,这很可能是一轮试验,试验一旦见效,后续大概率还有更多政策跟上,那会不会过热?我的判断是概率极低。
市场过热的宏观风险,从来不在房价涨多高,而在金融杠杆加多高,中国已基本完成去杠杆,后续只要控住杠杆率就行,而国家也提前锁住了操作空间。
就在贴息政策出台前,住房城乡建设部、自然资源部、金融监管总局已于8月28日联合出台“828新政”,完善商品住房销售制度,优先甚至强制推行现房销售、严格落实交房要求。
一边在需求端修复合理居住消费的流动性,一边在供给端和金融端继续上强度,一手托底,一手拧阀,这套组合拳的尺度,量得比谁都准。
结语
有补贴绝不等于可以闭眼抄底。别幻想全国房价还会普涨暴涨。买房前,先拿计算器算算看中的房子月租能不能跑赢月供,租金能覆盖甚至超过月供,就是硬通货,月供还比租金高出一截,说明没到位,别买。
贴息只有5年,5年后要按正常利息还贷。当前利率已经很低,若未来利率回到4%~5%,买房前务必测算自己的承受阈值,别盲目上车。
同时核算工作稳定性——你所在行业、公司的竞争环境和未来营收,甚至公司内部的权力斗争会不会波及你,都要算进去,一个小技巧:看看房子旁边有没有大厂或优质企业。有产业聚集的地方,无论是租还是卖,都好说话。
说到底,国家这1个点的贴息,不是让你发财的,是给你开了一扇“算得过来账”的窗口。算得过来,就上车,算不过来,就继续等。房子不会跑,但窗口会关,账摆在这儿,怎么选,在你。
蜀商证券提示:文章来自网络,不代表本站观点。